게시일: 2026.09.03
배당(Dividend)이란 회사가 영업활동을 통해 발생한 이익 중 일부를 주주에게 분배하는 것을 의미합니다. 일반적으로 법인은 법인세 신고 및 재무제표 확정 이후, 이익잉여금(Retained Earnings) 중 배당가능이익(Distributable Profits)을 기준으로 배당을 결정합니다. 즉, 배당은 단순한 현금 지급이 아니라 회사의 재무상태와 이익 구조를 반영한 공식적인 이익 분배 절차입니다.
핵심 요약
- 홍콩은 배당금 지급 시 원천징수세가 없으며, 배당소득 자체에 대해서도 별도의 배당소득세가 부과되지 않습니다.
- 다만 다국적기업(MNE) 그룹에 속한 홍콩 법인이 해외 자회사로부터 받는 배당은 **해외원천소득 면제제도(FSIE)**에 따라 예외적으로 과세될 수 있습니다.
- FSIE가 적용되는 MNE 그룹의 기준은 연결 매출액 HK$7억 5,000만 이상(OECD 필라2 기준)이며, 대다수의 중소 규모 홍콩 법인은 이 기준에 해당하지 않아 FSIE의 영향을 받지 않습니다.
- FSIE 참여면제(Participation Exemption)를 받으려면 지분 5% 이상을 12개월 이상 연속 보유하고, 해외 자회사 소재국의 법정세율이 15% 이상이어야 하는 등 요건을 충족해야 합니다.
- 개인 투자자가 받는 배당소득은 원칙적으로 과세 대상이 아니며 별도 신고 의무도 없습니다.
1. 배당 결의 및 지급 절차
홍콩 상법에 따라, 배당을 지급하기 위해서는 다음 절차를 거쳐야 합니다.
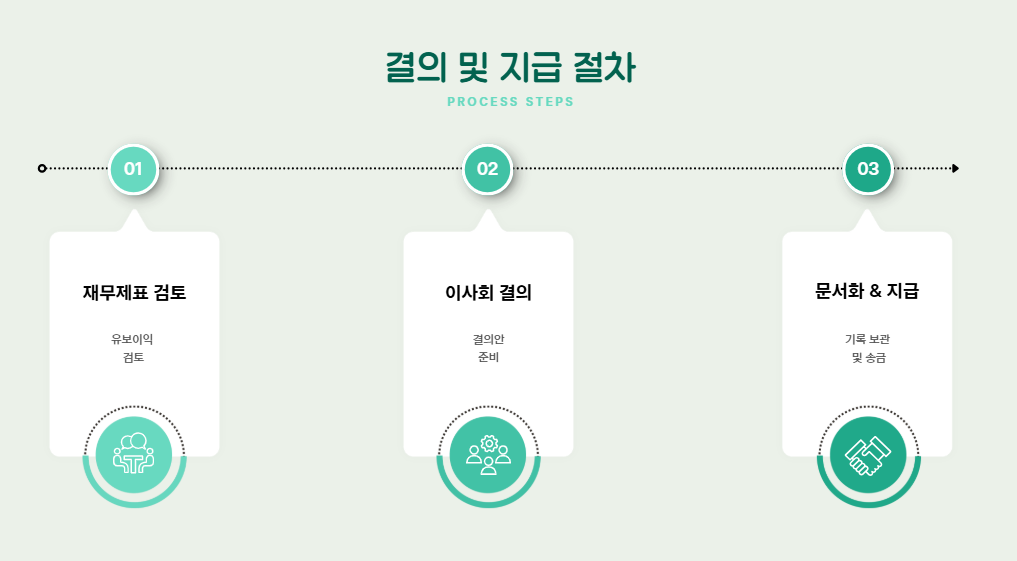
이 과정은 회계 감사 및 세무조사 대응 시 필수 증빙이 되므로 관련 문서 보관이 필수적입니다.
2. 배당 지급 시 세무 처리
홍콩의 가장 큰 장점 중 하나는 배당 지급 시 원천징수세가 없다는 점입니다. 홍콩법인이 해외·국내 주주에게 배당을 지급할 때 별도의 세금 신고나 원천징수 의무가 발생하지 않습니다.
주의: 홍콩에서는 원천징수가 없지만, 배당을 받는 주주의 거주지국(예: 한국)에서는 해당 배당소득이 과세 대상이 될 수 있으니 주의해야 합니다.
3. 배당 수취 시 세무 처리
- 개인 투자자의 경우: 홍콩 개인이 배당금을 수취하는 경우, 해당 배당소득은 과세 대상이 아니며 별도의 신고 의무도 없습니다.
- 법인의 경우: 일반적인 홍콩 법인은 배당소득에 대해 과세되지 않습니다. 그러나 **다국적기업 그룹(MNE Group)**에 속한 홍콩 법인이 해외 자회사로부터 배당(Foreign Sourced Dividend)을 받는 경우, 다음 요건 중 하나를 충족해야 홍콩에서 비과세(면제)를 적용받을 수 있습니다.
- 경제적 실질 요건(Economic Substance Requirement): 홍콩 내 적절한 인력과 오피스 등 실체를 갖추고 주요 수익 창출 활동을 홍콩에서 수행
- 참여 면제 요건(Participation Exemption): 해당 해외 자회사의 지분을 일정 비율(최소 5% 이상) 및 기간(최소 12개월 이상) 보유하고 남용 방지 핵심 조건을 충족
요건을 충족하지 못할 경우 해당 배당소득이 홍콩에서 과세될 수 있습니다.
4. FSIE와 MNE 그룹 적용 기준
FSIE는 모든 홍콩 법인에 적용되는 것이 아니라, **"MNE 엔티티(다국적기업 그룹에 속한 법인)"**에 한해 적용됩니다. 여기서 MNE 그룹이란 연결 기준 연간 매출액이 HK$7억 5,000만 이상인 그룹을 말하며, 이는 OECD 필라2(글로벌 최저한세) 기준과 동일합니다.
참고: 이 기준 덕분에 대다수의 중소 규모 홍콩 법인·창업자 소유 법인은 FSIE 적용 대상이 아닙니다. "홍콩은 배당이 무조건 비과세"라는 원칙은 이러한 중소 규모 법인에는 여전히 유효하며, FSIE는 일정 규모 이상의 다국적기업 그룹에 한정된 이슈입니다.
MNE 그룹에 해당하는 경우, 참여면제 요건은 다음과 같이 세분화됩니다.
요건 | 세부 내용 |
지분 보유 요건 | 해외 자회사 지분 5% 이상을 12개월 이상 연속 보유 |
적정과세 요건 | 자회사 소재국의 법정세율이 15% 이상일 것 |
남용 방지 요건 | 해외에서 비용으로 공제된 배당이 아닐 것, 인위적 조세회피 목적이 없을 것 등 |
5. 실무상 유의사항
홍콩 배당은 기본적으로 비과세 구조이지만, 최근 국제 조세 환경 변화에 따라 다음 사항을 반드시 점검해야 합니다.
- 배당 소득의 원천지(홍콩 vs 해외)
- 법인이 속한 그룹의 연결 매출액이 HK$7억 5,000만을 넘는지 여부(MNE 해당 여부)
- 경제적 실질 확보 여부(인력, 사무실, 의사결정 등)
- 참여 면제 요건 충족 여부(지분율, 보유기간, 자회사 소재국 세율 등)
특히 매출 규모가 큰 다국적 기업의 경우, 단순히 "홍콩은 배당 비과세"라는 접근은 더 이상 안전하지 않으며, 구조별 사전 검토가 필수적입니다.
자주 묻는 질문 (FAQ)
Q1. 해외 자회사에서 받은 배당도 홍콩에서 비과세인가요?
A. 반드시 그렇지는 않습니다. 홍콩 세무국의 FSIE 규정에 따라 기본 지분 요건(지분율 5% 이상, 12개월 이상 연속 보유) 외에도 ▲자회사 소재국의 과세세율이 최소 15% 이상일 것(Subject to Tax Rule), ▲해외에서 비용 공제된 배당이 아닐 것, ▲인위적 조세회피 목적이 없을 것이라는 남용 방지 조건을 모두 충족해야 최종적으로 비과세 승인을 받을 수 있습니다. 다만 이는 연결 매출액 HK$7억 5,000만 이상인 MNE 그룹에 한해 적용됩니다.
Q2. 우리 회사가 MNE 그룹에 해당하는지는 어떻게 판단하나요?
A. 소속된 그룹 전체(모회사·자회사 등 연결 기준)의 연간 매출액이 HK$7억 5,000만 이상인지를 기준으로 판단합니다. 이 기준 미만이라면 FSIE 적용 대상이 아니며, 배당소득은 원칙대로 비과세됩니다.
Q3. 개인이 배당을 받으면 신고해야 하나요?
A. 홍콩 개인의 경우 배당소득은 과세 대상이 아니므로, 일반적으로 세무 신고 시 포함할 필요가 없습니다.
Q4. 홍콩 법인이 배당을 지급할 때 세금 신고가 필요한가요?
아닙니다. 홍콩은 배당 지급 시 원천징수 의무가 없기 때문에 별도의 세금 신고나 납부 절차가 요구되지 않습니다. 다만, 회사 내부적으로 배당 결의서 및 관련 문서는 반드시 보관해야 합니다.
홍콩 배당은 여전히 대부분의 법인·개인에게 비과세 구조를 유지하고 있지만, 일정 규모 이상의 다국적기업 그룹이라면 FSIE 규정에 따른 사전 검토가 필수입니다. 회사가 속한 그룹의 연결 매출액과 지분 구조를 먼저 확인하는 것이 첫 단계입니다.
[실시간 상담받기]

 유튜브 채널은 준비 중입니다.




게시일: 2026.09.03
배당(Dividend)이란 회사가 영업활동을 통해 발생한 이익 중 일부를 주주에게 분배하는 것을 의미합니다. 일반적으로 법인은 법인세 신고 및 재무제표 확정 이후, 이익잉여금(Retained Earnings) 중 배당가능이익(Distributable Profits)을 기준으로 배당을 결정합니다. 즉, 배당은 단순한 현금 지급이 아니라 회사의 재무상태와 이익 구조를 반영한 공식적인 이익 분배 절차입니다.
핵심 요약
1. 배당 결의 및 지급 절차
홍콩 상법에 따라, 배당을 지급하기 위해서는 다음 절차를 거쳐야 합니다.
이 과정은 회계 감사 및 세무조사 대응 시 필수 증빙이 되므로 관련 문서 보관이 필수적입니다.
2. 배당 지급 시 세무 처리
홍콩의 가장 큰 장점 중 하나는 배당 지급 시 원천징수세가 없다는 점입니다. 홍콩법인이 해외·국내 주주에게 배당을 지급할 때 별도의 세금 신고나 원천징수 의무가 발생하지 않습니다.
주의: 홍콩에서는 원천징수가 없지만, 배당을 받는 주주의 거주지국(예: 한국)에서는 해당 배당소득이 과세 대상이 될 수 있으니 주의해야 합니다.
3. 배당 수취 시 세무 처리
요건을 충족하지 못할 경우 해당 배당소득이 홍콩에서 과세될 수 있습니다.
4. FSIE와 MNE 그룹 적용 기준
FSIE는 모든 홍콩 법인에 적용되는 것이 아니라, **"MNE 엔티티(다국적기업 그룹에 속한 법인)"**에 한해 적용됩니다. 여기서 MNE 그룹이란 연결 기준 연간 매출액이 HK$7억 5,000만 이상인 그룹을 말하며, 이는 OECD 필라2(글로벌 최저한세) 기준과 동일합니다.
참고: 이 기준 덕분에 대다수의 중소 규모 홍콩 법인·창업자 소유 법인은 FSIE 적용 대상이 아닙니다. "홍콩은 배당이 무조건 비과세"라는 원칙은 이러한 중소 규모 법인에는 여전히 유효하며, FSIE는 일정 규모 이상의 다국적기업 그룹에 한정된 이슈입니다.
MNE 그룹에 해당하는 경우, 참여면제 요건은 다음과 같이 세분화됩니다.
5. 실무상 유의사항
홍콩 배당은 기본적으로 비과세 구조이지만, 최근 국제 조세 환경 변화에 따라 다음 사항을 반드시 점검해야 합니다.
특히 매출 규모가 큰 다국적 기업의 경우, 단순히 "홍콩은 배당 비과세"라는 접근은 더 이상 안전하지 않으며, 구조별 사전 검토가 필수적입니다.
자주 묻는 질문 (FAQ)
Q1. 해외 자회사에서 받은 배당도 홍콩에서 비과세인가요?
A. 반드시 그렇지는 않습니다. 홍콩 세무국의 FSIE 규정에 따라 기본 지분 요건(지분율 5% 이상, 12개월 이상 연속 보유) 외에도 ▲자회사 소재국의 과세세율이 최소 15% 이상일 것(Subject to Tax Rule), ▲해외에서 비용 공제된 배당이 아닐 것, ▲인위적 조세회피 목적이 없을 것이라는 남용 방지 조건을 모두 충족해야 최종적으로 비과세 승인을 받을 수 있습니다. 다만 이는 연결 매출액 HK$7억 5,000만 이상인 MNE 그룹에 한해 적용됩니다.
Q2. 우리 회사가 MNE 그룹에 해당하는지는 어떻게 판단하나요?
A. 소속된 그룹 전체(모회사·자회사 등 연결 기준)의 연간 매출액이 HK$7억 5,000만 이상인지를 기준으로 판단합니다. 이 기준 미만이라면 FSIE 적용 대상이 아니며, 배당소득은 원칙대로 비과세됩니다.
Q3. 개인이 배당을 받으면 신고해야 하나요?
A. 홍콩 개인의 경우 배당소득은 과세 대상이 아니므로, 일반적으로 세무 신고 시 포함할 필요가 없습니다.
Q4. 홍콩 법인이 배당을 지급할 때 세금 신고가 필요한가요?
아닙니다. 홍콩은 배당 지급 시 원천징수 의무가 없기 때문에 별도의 세금 신고나 납부 절차가 요구되지 않습니다. 다만, 회사 내부적으로 배당 결의서 및 관련 문서는 반드시 보관해야 합니다.
홍콩 배당은 여전히 대부분의 법인·개인에게 비과세 구조를 유지하고 있지만, 일정 규모 이상의 다국적기업 그룹이라면 FSIE 규정에 따른 사전 검토가 필수입니다. 회사가 속한 그룹의 연결 매출액과 지분 구조를 먼저 확인하는 것이 첫 단계입니다.
[실시간 상담받기]