게시일 2026-09-27 · 최종 수정일 2026-09-27
핵심 요약
- 홍콩 세무조례(Cap.112)상 모든 사업 비용은 **"과세 대상 소득을 창출하는 과정에서 발생한 지출"**인 경우에만 손금 공제가 허용됩니다. 접대비도 사업 목적과의 직접적인 연관성을 입증해야 하며, 개인적 성격이거나 자본적 지출은 인정되지 않습니다.
- 고객·바이어 접대, 사내 업무 관련 행사, 협력사·잠재 고객 미팅 비용은 공제 가능합니다.
- 대표자·임원 가족을 위한 순수 개인 행사, 증빙이 부족한 접대비는 공제 불가하며, 사업·사적 요소가 혼재된 경우 합리적 비율로 안분해야 합니다.
- IRO Section 51C에 따라 접대 관련 증빙(일자, 참석자, 사업 목적 등)을 최소 7년간 보관해야 하며, 미비 시 세무조사 대상이 될 위험이 커집니다.
목차
- 접대비 공제의 기본 원칙
- 공제 가능한 접대비 사례
- 공제 불가 접대비와 대표적인 함정
- IRD가 요구하는 장부·증빙 관리 요건
- FAQ
1. 접대비 공제의 기본 원칙
핵심 결론: 접대비는 사업 목적과의 직접적 연관성이 입증되어야만 손금으로 인정됩니다.
홍콩 세무조례(Cap.112)상 모든 사업 비용은 "과세 대상 소득을 창출하는 과정에서 발생한 지출(incurred in the production of assessable profits)"인 경우에만 손금 공제가 허용됩니다. 이에 따라 접대비의 경우 사업 목적과의 직접적인 연관성을 입증해야 하며, 개인적 성격이거나 자본적 지출인 경우에는 비용으로 인정되지 않습니다.
2. 공제 가능한 접대비 사례
핵심 결론: 고객·바이어 접대, 사내 업무 행사, 협력사 미팅 등 구체적인 비즈니스 목적이 있는 지출은 손금 공제가 인정됩니다.
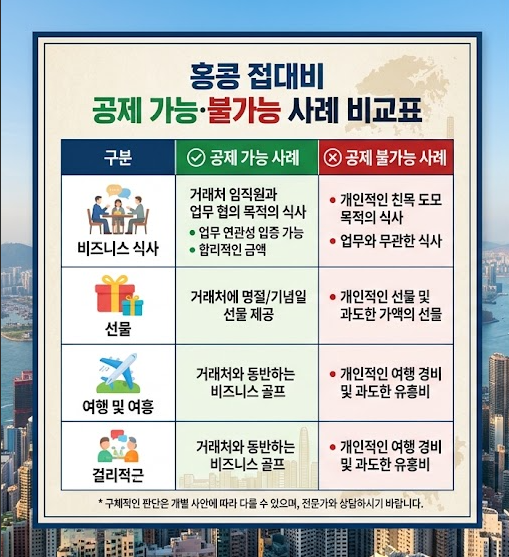
홍콩 IRD(세무국)는 다음과 같은 경우를 업무 관련 접대비로 보고 손금 공제를 인정합니다.
- 고객 및 바이어 접대: 계약 협상, 서비스 제안, 거래 조건 논의 등을 위해 지출한 공식 식사 및 음료 비용
- 사내 업무 관련 행사: 직원 회의, 분기별 실적 리뷰, 업무 성과 공유, 전략 워크숍 등을 목적으로 개최된 사내 만찬 및 행사 비용
- 협력사 및 잠재 고객 미팅: 공급업체, 투자자, 잠재 파트너와의 비즈니스 미팅을 위한 접대 지출
💡 참고: 식사 및 접대에는 본질적으로 개인적 요소가 일부 포함될 수 있어, 사업성 구분이 명확하지 않은 혼합 지출의 경우 세무 조사나 정산 시 합리적 비율(예: 50%)로 안분하여 비사업용 지출을 차감하는 실무 사례도 발생합니다. 다만 이는 법령상 고정된 비율이 아니라 참석자 구성·행사 목적 등 사실관계에 따라 사안별로 판단되는 실무 기준입니다.
3. 공제 불가 접대비와 대표적인 함정
핵심 결론: 순수 개인적 지출과 증빙이 부족한 접대비는 이익세 계산 시 비용으로 인정되지 않습니다.
홍콩 IRD는 "사업 목적을 위해 사용되지 않은 오락/접대비"를 명시적으로 비손금 항목으로 분류하고 있습니다. 다음과 같은 지출은 이익세 계산 시 비용으로 인정되지 않을 가능성이 매우 높습니다.
- 대표자·임원 및 그 가족을 위한 순수 개인적 식사·행사 비용
- 참가자, 목적, 의사록 등 증빙이 부족하여 이익 창출 목적을 입증하기 어려운 접대비
또한 고객과 가족이 함께 참가한 모임 등 사업 + 사적 성격이 혼재된 접대비의 경우, 홍콩 IRD는 적정한 비율로 사적 부분을 안분하여 세무조정(비용 불산입)할 것을 요구할 수 있습니다.
4. IRD가 요구하는 장부·증빙 관리 요건
핵심 결론: 홍콩 세법(IRO Section 51C)에 따라 사업자는 접대비 증빙을 포함한 충분한 장부·기록을 최소 7년간 보관해야 합니다.
홍콩 세법(IRO Sec. 51C)에 따라 사업자는 비용을 입증할 수 있는 "충분한 장부 및 관련 기록(Sufficient Records)"을 최소 7년간 보관할 의무가 있습니다. 접대비 손금 공제를 안전하게 적용받기 위해서는 다음 항목을 체계적으로 관리해야 합니다.
- 기본 내역: 접대 일자, 장소, 지출 금액 및 정산 영수증
- 참석자 정보: 참석자의 성명, 직책, 소속 회사(고객사, 잠재 바이어, 공급업체 등) 및 관계
- 구체적 사업 목적: 미팅의 비즈니스 목적(예: "A사 2026년도 납품 계약 조건 협의", "Q3 실적 리뷰 및 KPI 설정")
- 안분 내역: 사적 요소가 섞인 경우, 합리적인 비례 안분 기준 및 계산 근거
업종 및 회사 규모 대비 접대비 비율이 과도하거나 위 증빙이 부실한 경우, 세무국(IRD)의 자료 제출 요구(Enquiry) 또는 현장 조사 대상이 될 위험이 커집니다.
Frequently Asked Questions (FAQ)
Q1. 홍콩에서 오락·접대비는 이익세(Profits Tax) 손금 공제가 되나요?
A.네, 가능합니다. 단, 해당 접대비가 과세 소득 창출을 위해 직접적으로 발생했음을 입증할 수 있어야 합니다. 고객 미팅, 계약 협상, 업무 리뷰 등 구체적인 비즈니스 목적이 있고, 사적 지출이 배제되거나 합리적으로 안분 계산된 경우에만 비용으로 인정됩니다.
Q2. 직원 회식·복리후생 성격의 비용도 홍콩 이익세에서 공제가 되나요?
A.원칙적으로 가능합니다. 팀워크 강화, 업무 동기 부여, 연례 행사(Annual Dinner) 등 사업 운영과 임직원 관리에 기여하는 복리후생성 비용은 손금 공제가 가능합니다. 다만 과도하게 사적이거나 특정 임원만을 위한 지출로 판단되면 비손금 처리될 수 있으므로 행사 목적과 참석자 명단을 기록해 두어야 합니다.
Q3. 사업·사적 요소가 섞인 홍콩 접대비는 이익세에서 어떻게 처리해야 하나요?
A.고객과 가족이 함께 참석한 행사, 직원·지인·고객이 혼재한 회식 등 혼합 성격의 오락비는 전체 금액을 모두 손금으로 인정받기 어렵습니다. 실무적으로는 참석자 구성, 행사 목적, 소비 내역 등을 기준으로 사업 관련 부분과 사적 부분을 합리적으로 안분하여, 사적 비율만큼은 이익세 신고 시 세무조정(비용 불산입)하는 방식으로 처리하는 것이 일반적입니다.
Q4. 접대비 증빙은 구체적으로 어떻게, 얼마나 보관해야 하나요?
A.IRO Section 51C에 따라 접대 일자·장소·금액·영수증, 참석자 성명·소속·관계, 구체적 비즈니스 목적을 최소 7년간 보관해야 합니다. 사적 요소가 섞인 경우에는 안분 기준과 계산 근거도 함께 기록해 두는 것이 안전합니다.
Q5. 접대비 비율이 유독 높은 업종(영업·컨설팅 등)은 불이익이 있나요?
A.업종 특성상 접대비 비중이 높을 수 있다는 점 자체가 문제는 아닙니다. 다만 동종 업계·회사 규모 대비 접대비 비율이 지나치게 높거나 증빙이 부실하면 IRD의 Enquiry(자료 제출 요구) 또는 현장 조사 대상이 될 가능성이 커지므로, 비율이 높을수록 증빙 관리를 더 철저히 하는 것이 좋습니다.
홍콩에서 접대비를 이익세 손금으로 인정받으려면 "사업 목적과의 직접적 연관성"을 입증하는 것이 핵심입니다. 고객·바이어·협력사와의 업무 관련 지출은 공제 가능하지만, 개인적 성격이 강하거나 증빙이 부실한 지출은 세무조정 대상이 될 수 있습니다. IRO Section 51C에 따른 7년간의 증빙 보관 의무를 준수하고, 참석자·목적·안분 기준을 체계적으로 기록해 두는 것이 세무조사 리스크를 줄이는 가장 확실한 방법입니다.
[ 실시간 상담하기]

 유튜브 채널은 준비 중입니다.




게시일 2026-09-27 · 최종 수정일 2026-09-27
핵심 요약
목차
1. 접대비 공제의 기본 원칙
핵심 결론: 접대비는 사업 목적과의 직접적 연관성이 입증되어야만 손금으로 인정됩니다.
홍콩 세무조례(Cap.112)상 모든 사업 비용은 "과세 대상 소득을 창출하는 과정에서 발생한 지출(incurred in the production of assessable profits)"인 경우에만 손금 공제가 허용됩니다. 이에 따라 접대비의 경우 사업 목적과의 직접적인 연관성을 입증해야 하며, 개인적 성격이거나 자본적 지출인 경우에는 비용으로 인정되지 않습니다.
2. 공제 가능한 접대비 사례
핵심 결론: 고객·바이어 접대, 사내 업무 행사, 협력사 미팅 등 구체적인 비즈니스 목적이 있는 지출은 손금 공제가 인정됩니다.
홍콩 IRD(세무국)는 다음과 같은 경우를 업무 관련 접대비로 보고 손금 공제를 인정합니다.
💡 참고: 식사 및 접대에는 본질적으로 개인적 요소가 일부 포함될 수 있어, 사업성 구분이 명확하지 않은 혼합 지출의 경우 세무 조사나 정산 시 합리적 비율(예: 50%)로 안분하여 비사업용 지출을 차감하는 실무 사례도 발생합니다. 다만 이는 법령상 고정된 비율이 아니라 참석자 구성·행사 목적 등 사실관계에 따라 사안별로 판단되는 실무 기준입니다.
3. 공제 불가 접대비와 대표적인 함정
핵심 결론: 순수 개인적 지출과 증빙이 부족한 접대비는 이익세 계산 시 비용으로 인정되지 않습니다.
홍콩 IRD는 "사업 목적을 위해 사용되지 않은 오락/접대비"를 명시적으로 비손금 항목으로 분류하고 있습니다. 다음과 같은 지출은 이익세 계산 시 비용으로 인정되지 않을 가능성이 매우 높습니다.
또한 고객과 가족이 함께 참가한 모임 등 사업 + 사적 성격이 혼재된 접대비의 경우, 홍콩 IRD는 적정한 비율로 사적 부분을 안분하여 세무조정(비용 불산입)할 것을 요구할 수 있습니다.
4. IRD가 요구하는 장부·증빙 관리 요건
핵심 결론: 홍콩 세법(IRO Section 51C)에 따라 사업자는 접대비 증빙을 포함한 충분한 장부·기록을 최소 7년간 보관해야 합니다.
홍콩 세법(IRO Sec. 51C)에 따라 사업자는 비용을 입증할 수 있는 "충분한 장부 및 관련 기록(Sufficient Records)"을 최소 7년간 보관할 의무가 있습니다. 접대비 손금 공제를 안전하게 적용받기 위해서는 다음 항목을 체계적으로 관리해야 합니다.
업종 및 회사 규모 대비 접대비 비율이 과도하거나 위 증빙이 부실한 경우, 세무국(IRD)의 자료 제출 요구(Enquiry) 또는 현장 조사 대상이 될 위험이 커집니다.
Frequently Asked Questions (FAQ)
Q1. 홍콩에서 오락·접대비는 이익세(Profits Tax) 손금 공제가 되나요?
A.네, 가능합니다. 단, 해당 접대비가 과세 소득 창출을 위해 직접적으로 발생했음을 입증할 수 있어야 합니다. 고객 미팅, 계약 협상, 업무 리뷰 등 구체적인 비즈니스 목적이 있고, 사적 지출이 배제되거나 합리적으로 안분 계산된 경우에만 비용으로 인정됩니다.
Q2. 직원 회식·복리후생 성격의 비용도 홍콩 이익세에서 공제가 되나요?
A.원칙적으로 가능합니다. 팀워크 강화, 업무 동기 부여, 연례 행사(Annual Dinner) 등 사업 운영과 임직원 관리에 기여하는 복리후생성 비용은 손금 공제가 가능합니다. 다만 과도하게 사적이거나 특정 임원만을 위한 지출로 판단되면 비손금 처리될 수 있으므로 행사 목적과 참석자 명단을 기록해 두어야 합니다.
Q3. 사업·사적 요소가 섞인 홍콩 접대비는 이익세에서 어떻게 처리해야 하나요?
A.고객과 가족이 함께 참석한 행사, 직원·지인·고객이 혼재한 회식 등 혼합 성격의 오락비는 전체 금액을 모두 손금으로 인정받기 어렵습니다. 실무적으로는 참석자 구성, 행사 목적, 소비 내역 등을 기준으로 사업 관련 부분과 사적 부분을 합리적으로 안분하여, 사적 비율만큼은 이익세 신고 시 세무조정(비용 불산입)하는 방식으로 처리하는 것이 일반적입니다.
Q4. 접대비 증빙은 구체적으로 어떻게, 얼마나 보관해야 하나요?
A.IRO Section 51C에 따라 접대 일자·장소·금액·영수증, 참석자 성명·소속·관계, 구체적 비즈니스 목적을 최소 7년간 보관해야 합니다. 사적 요소가 섞인 경우에는 안분 기준과 계산 근거도 함께 기록해 두는 것이 안전합니다.
Q5. 접대비 비율이 유독 높은 업종(영업·컨설팅 등)은 불이익이 있나요?
A.업종 특성상 접대비 비중이 높을 수 있다는 점 자체가 문제는 아닙니다. 다만 동종 업계·회사 규모 대비 접대비 비율이 지나치게 높거나 증빙이 부실하면 IRD의 Enquiry(자료 제출 요구) 또는 현장 조사 대상이 될 가능성이 커지므로, 비율이 높을수록 증빙 관리를 더 철저히 하는 것이 좋습니다.
홍콩에서 접대비를 이익세 손금으로 인정받으려면 "사업 목적과의 직접적 연관성"을 입증하는 것이 핵심입니다. 고객·바이어·협력사와의 업무 관련 지출은 공제 가능하지만, 개인적 성격이 강하거나 증빙이 부실한 지출은 세무조정 대상이 될 수 있습니다. IRO Section 51C에 따른 7년간의 증빙 보관 의무를 준수하고, 참석자·목적·안분 기준을 체계적으로 기록해 두는 것이 세무조사 리스크를 줄이는 가장 확실한 방법입니다.
[ 실시간 상담하기]